jueves, 12 de enero de 2017

Nueva compra, amplío posiciones en Enagas.


     Hoy he comprado 124 títulos de Enagas, por un importe de 2967€ incluidas las comisiones. El precio de compra se ha situado sobre 23,86€ por título. Al ser día laborable no dispongo de tiempo ni energías para enumerar los motivos que me han llevado a realizar esta compra, por encima de otros potenciales objetivos. El dividendo esperado por esta participación es de 177€ anuales (aproximadamente un 6%).

     De esta manera el importe total invertido en mi cartera es aproximadamente de 143000€ por lo que aún quedaría por hacer otra compra en los próximos días o semanas para igualar lo que tenía a principios de año. Estoy contento de haber rotado unos valores que ya no aportaban nada a mi cartera y no daban dividendos, por otros, aunque mas maduros y de los que no espero grandes re valorizaciones, por lo menos poseen un alto dividendo inicial. Con estos movimientos, el yield de la cartera espero subirlo del 3,15% del año pasado, a mi objetivo del 3,25% para este año.

Un saludo.

martes, 10 de enero de 2017

Rotación de cartera,nuevas compras y ventas.


La cuesta de enero!!!


Ayer día 9 y hoy 10 de Enero he realizado los siguientes movimientos de cartera:


He comprado BATS (British American Tobbaco), en total 54 acciones.

Una empresa con una gráfica impecable de crecimiento a largo plazo.
Pertenece al consumo no cíclico, lo que la hace mas inmune  a las crisis (la gente fuma cigarrillos independientemente de la situación económica).
Buenos parámetros, PER 20 (algo carillo pero en el límite), dividendo del 3,40%, etc
Aprovecho el cambio de la libra-euro en 1,156.
Fiscalidad ventajosa, solo retienen el 10% (en realidad sería el 0%).


He vendido QCP, anotando una pérdida de -33,44% (-156€).

No da dividendo (0%).
Me han cobrado demasiado dinero
http://finance.yahoo.com/news/quality-care-properties-inc-announces-213000561.html
Es una posición pequeña.
No confío en la empresa.
Es un Reit y cobran el 30% de retención en origen (USA), además visto los precedentes no me fío del tratamiento fiscal del gobierno USA.


He vendido Potash, anotando una pérdida de -28,91% (-895€).

Da un dividendo del 1,5%  actual.
Se aplica una retención del 40% sobre los dividendos (es Canadiense).
No levanta cabeza desde que se disolvió el cártel de la potasa, ni va a volver ese cártel, lo que se traduce en un daño permanente a la cotización.
Debido a lo anterior su gráfica de largo plazo es de pena, además redujo el dividendo dos años seguidos.
Pérdida de confianza en la empresa.

He vendido BBVA anotando una pérdida de -0,92% (-27,46€).

No da dividendo (0%).
Problemas en los dos países de los cuales le viene el 51% de su beneficio (Turquia y México), ambos países no parece que vayan a resolver a corto o medio plazo sus problemas, lo que previsiblemente lastrará las cuentas.
Problemas en España debido a las clausulas suelo, los gastos hipotecarios y la noticia de hoy de sentencias favorables a la dación en pago.
Pérdida de confianza en la empresa a corto plazo y medio debido a todo lo anterior.

He vendido SAN anotando una ganancia de 51,06% (+1393€).

Dividendo real de 0,16€ por acción (3,13%), no está mal, pero empieza a ser bajo para futuros compradores, o sube el dividendo o los compradores por dividendo empezaran a darla de lado, podría comprar acciones con mejores rentabilidades.
Problemas en España debido a las clausulas suelo, los gastos hipotecarios y la noticia de hoy de sentencias favorables a la dación en pago.
Teniendo en cuenta las ampliaciones de los últimos años, no hay que olvidar que los 5€ de ahora son los antiguos 10€.
Aunque confío en que pueda seguir subiendo, fiscalmente necesitaba vender alguna accion con plusvalia para compensar las anteriores, y de toda mi cartera es en la que menos confío para el corto plazo.

sábado, 31 de diciembre de 2016

Resultado 2016 y objetivos para 2017.


         En éste último día de 2016 toca hacer balance del año. Durante estos últimos doce meses ha seguido evolucionando con altibajos, pero muy positivamente, según se desprende de la tabla siguiente;


           En el mismo periodo el Ibex ha caído un -2%, por lo que mi diferencia sería positivo casi un 15%.
El DowJones de Industriales ha subido un +13,42%, en comparación mi saldo sería un -0,8%. Lo que viene a mostrar que tengo mucho peso del mercado Americano en mi cartera (El dólar representa un 48% de mi cartera) . Sin embargo el mercado Español me ha penalizado (El Ibex pesa un 39% en mi cartera).

       La única acción que he reducido durante este año ha sido Repsol (76 acciones menos), seguramente durante 2017 siga reduciendo al ritmo de las plusvalías que obtenga con otras acciones. No es una empresa que retribuya con dividendo real, así que el impacto en la cartera de ir reduciendo empresas así de mal gestionadas siempre será positivo. Es bueno tener 'benchmarks' u objetivos con los que comparar la evolución de una cartera, así de una manera fácil podremos saber si lo estamos haciendo bien o mal.

           La cartera ha seguido diversificándose, contando con 39 empresas diferentes:


     En cuanto a las diferentes divisas, esta repartida de la siguiente forma:

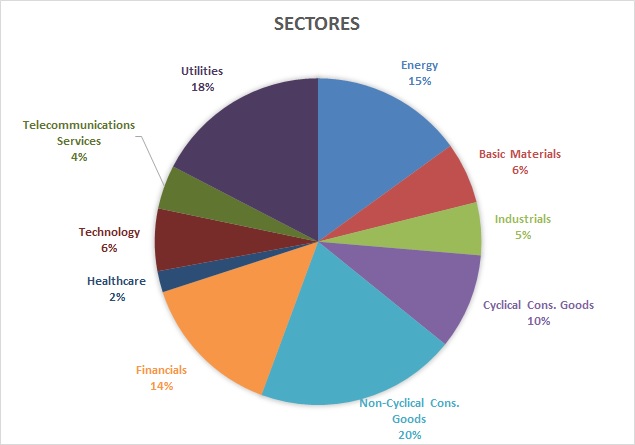
     El reparto por sectores muestra cierto equilibrio:


     Finalmente, el IPC (Indice de Precios al Consumo) ha terminado en el 1,5%. Este dato es muy importante ya que determinará si hemos ganado o perdido poder adquisitivo durante el año. En el caso de mi cartera se ha situado la rentabilidad por dividendo en el 3,17%, situando el diferencial en un +1,67% en positivo.


                                        OBJETIVOS


      Aunque no está cerrado el año, a falta de ajustar décimas en próximas días el resultado ha sido:


      Ahorrar el 42% de mis ingresos netos--> el resultado ha sido 42,01%,objetivo cumplido.

      Llegar a 150.000€ invertidos.--> el resultado ha sido 146.700€, ha estado cerca pero no lo conseguí.

      Ingresar 5000€ en dividendos.--> el resultado se ha quedado en 4652€, no cumplido.


     Para 2017 me voy a marcar los siguientes objetivos, repitiendo los dos no cumplidos y añadiendo uno nuevo:

      Llegar a 155.000€ invertidos, ampliando en 5.000€ el objetivo.

      Ingresar 5000€ en dividendos. 

      Conseguir una rentabilidad media por dividendo del 3,25%, parece fácil, pero no lo es.


      Un saludo.


miércoles, 14 de diciembre de 2016

Estado cartera (Diciembre).


   Enfrentamos la recta final del año y el estado de mi cartera presenta el siguiente aspecto;


       Ha aumentado un +7,6% nada menos desde la última revisión de Noviembre, situándose en un porcentaje de ganancia positivo del +10,29%.  Mi cartera en lo que va de año ha subido un +12,68%, comparado con el +14,08% del Dow Jones, y el -3,4% del Ibex 35. Por tanto medianamente satisfecho, mi cartera básicamente ha seguido el ritmo Americano, pues tiene mucho peso, pero ha sido lastrada por mis acciones Españolas, que nuevamente se comportan como un ancla.

      La lectura negativa es que esté subiendo mientras hacemos cartera, y eso hace más difícil comprar a buen precio, bajando las rentabilidades esperadas a cifras mucho mas modestas, ya que las valoraciones empiezan a ser caras en muchos casos. Incluso llegado el caso, si las valoraciones son caras o existe mucha euforia en el mercado sería mas recomendable parar la compra y esperar; incluso vender parte.

     Impresionante recuperación de las petroleras y la energía, como por ejemplo NOV que pasó del -25,32% al -8,34% actual, sustentado en el acuerdo de la OPEP, donde el cártel petrolero ha decidido recortar la producción.

     En total son ya 38 empresas diferentes, que oscilan entre un porcentaje en mi cartera que ronda del 6,47% la que más,  al 0,20% la que menos.

    Pronto habrá que ir haciendo recuento del cumplimiento de objetivos para el año, con el cierre del mes de Diciembre, aunque ya es muy difícil el cumplimiento de muchos, aún es posible conseguir otros. He puesto un enlace arriba a la derecha "seguir por email" para todos los que se quieran suscribir a este humilde blog.


sábado, 10 de diciembre de 2016

Nueva compra (Diageo). Dividendos cobrados (Noviembre).


      Estaba pendiente de realizar una compra semestral. Tenía varias candidatas y estuvieron cerca de mis precios de compra algunas otras empresas como Nestlé, Viscofán, Bayer o Dow Chemical, pero la subida del dólar (caso de Dow Chemical), no llegar a los precios (Nestlé o Viscofán), o no tener claro las OPAs en curso (Bayer), llevaron a que me terminase por decidir en el último mes del año por Diageo. Creo que de las opciones que manejaba, aún sin ser un chollo, es un precio razonable por un negocio bien gestionado:
Diageo (LON:DGE) 

    La compra la realicé el miércoles por la mañana, a un precio por título de 1960 Peniques o 19,60 Libras Esterlinas, en total compré 120 títulos lo que supuso un desembolso con comisiones incluidas de 2813,44€. Es una empresa que se dedica a la bebidas alcohólicas, Algunas de las marcas más reconocidas de la empresa son:

    En cuanto a los datos que me han llevado a optar por Diageo son los siguientes (aunque compré en Libras en su mercado de origen Británico, he cogido el ADR cotizado en dólares pues es más detallado);


     Es una empresa que no se ha 'beneficiado' de las subidas de los últimos años y lleva desde los tres últimos sin subir, pero que paga su dividendo y lo sube año tras año, por lo que a mi precio de compra tiene una rentabilidad por dividendo del 3,10%, un PER 23 (algo subido, eso sí), y un payout por debajo del 50%, lo que significa que es un dividendo sostenible. Tiene un Moat, es dificil pensar que de un día para otro venga un Chino o Indio a fabricar productos similares a Baileys o Smirnoff y se lleve todo el mercado de golpe. Aunque hay otros parámetros, no me quiero extender.

Por otro lado, los dividendos cobrados durante el pasado mes de Noviembre han sido los siguientes:


En total 319,3€ que se acumulan para la siguiente compra semestral.

Un saludo.